Domain tret-roller.de kaufen?
Wir ziehen mit dem Projekt
tret-roller.de um.
Sind Sie am Kauf der Domain
tret-roller.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tret-roller.de kaufen?
Wie hat die Entwicklung motorisierter Fortbewegungsmittel die Mobilität und den Transport in städtischen und ländlichen Gebieten verändert?
Die Entwicklung motorisierter Fortbewegungsmittel hat die Mobilität in städtischen und ländlichen Gebieten stark verändert. In städtischen Gebieten haben Autos und öffentliche Verkehrsmittel die Mobilität verbessert, indem sie es den Menschen ermöglichen, sich schnell und effizient von einem Ort zum anderen zu bewegen. Gleichzeitig haben sie jedoch auch zu Verkehrsüberlastung und Umweltverschmutzung beigetragen. In ländlichen Gebieten haben motorisierte Fortbewegungsmittel den Transport erleichtert und die Erreichbarkeit von entlegenen Orten verbessert, aber auch zu einer Abhängigkeit vom Auto geführt und die traditionellen Transportmittel verdrängt. **
Wie versucht der Roller auszuschwenken/lenken?
Der Roller versucht auszuschwenken oder zu lenken, indem der Fahrer das Lenkrad oder den Lenker in die gewünschte Richtung dreht. Durch das Drehen des Lenkrads oder Lenkers werden die Vorderräder des Rollers in die entsprechende Richtung gelenkt, was zu einer Änderung der Fahrtrichtung führt. Der Fahrer kann durch das Ausbalancieren seines Gewichts auch Einfluss auf das Lenkverhalten des Rollers nehmen. **


Ähnliche Suchbegriffe für Bilanzrecht
Top-Angebote
Produkte zum Begriff Bilanzrecht:
-
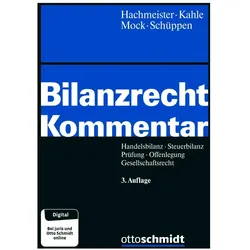
Bilanzrecht Kommentar, Fachbücher von Holger Kahle, Dirk Hachmeister, Sebastian Mock, Matthias Schüppen, Hachmeister/Kahle/Mock/SchüppenDer "Bilanzrecht Kommentar" bietet eine umfassende und systematische Kommentierung der Normen des Handelsbilanzrechts. Dieses Fachbuch legt besonderen Wert auf die gleichgewichtige Erläuterung von Steuerbilanzrecht und Gesellschaftsrecht. Es richtet sich an Fachleute, die in der Bilanzierungspraxis tätig sind und Lösungen für häufig auftretende Fragen suchen. Ein zentraler Bestandteil des Werkes ist das Dritte Buch des HGB, das die Paragraphen 238 bis 342a umfasst. Besondere Beachtung finden steuerliche und gesellschaftsrechtliche Besonderheiten, die die Gestaltungspraxis beeinflussen, wie das Massgeblichkeitsprinzip gemäss § 5 Abs. 1 EStG. Die dritte Auflage berücksichtigt aktuelle Entwicklungen, darunter die Bilanzierung von Software und Kryptowährungen sowie die neuesten Rechtsänderungen, wie FISG, DiRUG und MoPeG. Das Buch ist somit ein wertvolles Nachschlagewerk für alle, die sich mit den komplexen Anforderungen des Bilanzrechts auseinandersetzen.259,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche Geschwindigkeit auf welcher Straße?
Welche Geschwindigkeit auf welcher Straße? Dies ist eine wichtige Frage, da die Geschwindigkeitsbegrenzungen je nach Straßentyp variieren können. Auf Autobahnen gelten in der Regel höhere Geschwindigkeitsbegrenzungen als in Wohngebieten oder innerstädtischen Straßen. Es ist wichtig, die jeweiligen Verkehrsregeln und -schilder zu beachten, um die Sicherheit aller Verkehrsteilnehmer zu gewährleisten. Eine angemessene Geschwindigkeit zu fahren ist entscheidend, um Unfälle zu vermeiden und die Straßenverkehrssicherheit zu gewährleisten. Daher ist es wichtig, sich bewusst zu sein, welche Geschwindigkeit auf welcher Straße erlaubt ist. **
-
Ist es legal, einen 25er Roller zu rollen und damit eine Geschwindigkeit von über 30 km/h zu erreichen?
Es ist in der Regel nicht legal, einen 25er Roller zu fahren und dabei eine Geschwindigkeit von über 30 km/h zu erreichen. In den meisten Ländern gibt es spezifische Vorschriften für Roller dieser Art, die eine maximale Geschwindigkeit von 25 km/h vorschreiben. Das Überschreiten dieser Geschwindigkeitsbegrenzung kann zu rechtlichen Konsequenzen führen, wie zum Beispiel Bußgeldern oder dem Entzug der Fahrerlaubnis. **
-
Ist ein Roller ein Fahrzeug?
Ist ein Roller ein Fahrzeug? Diese Frage kann unterschiedlich beantwortet werden, je nachdem, wie man den Begriff "Fahrzeug" definiert. Ein Roller ist ein motorisiertes Zweirad, das dazu dient, Personen von einem Ort zum anderen zu transportieren. In diesem Sinne kann ein Roller als Fahrzeug betrachtet werden. Allerdings gibt es auch rechtliche Definitionen, die Fahrzeuge auf bestimmte Kategorien wie Autos, Motorräder oder Fahrräder beschränken. Unter dieser Definition könnte ein Roller möglicherweise nicht als Fahrzeug angesehen werden. Letztendlich hängt die Antwort also davon ab, welche Definition von "Fahrzeug" man verwendet. **
-
Ab welcher Geschwindigkeit zieht der Roller?
Der Roller zieht ab einer Geschwindigkeit von etwa 5 km/h. Unterhalb dieser Geschwindigkeit muss der Fahrer den Roller anschieben, um ihn in Bewegung zu bringen. **
Suche nach einem Bauplan für eine Tret-Waschmaschine.
Es gibt verschiedene Möglichkeiten, eine Tret-Waschmaschine selbst zu bauen. Eine einfache Methode besteht darin, eine große Trommel oder einen Eimer mit einem Deckel zu verwenden, in den Löcher gebohrt werden, um das Wasser abzulassen. An der Seite des Behälters können Pedale angebracht werden, die mit einer Kette oder einem Riemen mit der Trommel verbunden sind. Durch das Treten der Pedale wird die Trommel gedreht und die Wäsche gewaschen. Es gibt auch verschiedene Online-Ressourcen und DIY-Anleitungen, die detailliertere Baupläne für Tret-Waschmaschinen bieten. **
Wie können wir unsere Fortbewegungsmittel umweltfreundlicher gestalten und zur grünen Mobilität beitragen?
1. Verzicht auf individuellen Autoverkehr zugunsten von öffentlichen Verkehrsmitteln oder Fahrradnutzung. 2. Förderung von Elektroautos oder anderen umweltfreundlichen Antrieben. 3. Ausbau von Infrastruktur für alternative Mobilitätsformen wie Carsharing oder Mitfahrgelegenheiten. **
Top-Angebote
Produkte zum Begriff Bilanzrecht:
-
Bilanzrecht in Fällen, Fachbücher von Franz Jürgen Marx, Jens E. HarmsSicher zum Abschluss durch gezieltes Training an Praxisfällen. Mit dieser Fallsammlung trainieren Sie die Anwendung des Bilanzrechts gezielt und praxisnah. In 135 Fällen zu den drei Themengebieten HGB, EStG/KStG und IFRS werden Gemeinsamkeiten und Unterschiede in vergleichenden Lösungen leicht verständlich, praxisgerecht und detailliert dargestellt. Neben den zentralen Fragen zu Ansatz, Bewertung und Ausweis von Bilanzposten sind auch Fragen der Berichterstattung, Prüfung und Offenlegung sowie Bilanzpolitik und Bilanzanalyse berücksichtigt. Die Fälle sind in Grundlagenfälle, Sonderfälle und themenübergreifende Sachverhalte eingeteilt. So können Sie sich schnell einarbeiten und Ihr Wissen systematisch erweitern. Gezielte Literaturangaben ergänzen die Lösungen. Ihr unverzichtbarer Begleiter – vom Studium bis zum Berufsexamen! Rechtsstand: 30. 6. 2020. Inhaltsverzeichnis: Teil I: Grundlagenfälle. Teil II: Sonderfälle und themenübergreifende Sachverhalte. Teil III: Bilanzpolitik und Bilanzanalyse.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bilanzrecht, Fachbücher von Martin Henssler, Joachim Hennrichs, Oliver Fehrenbacher, Christoph Watrin, André DickenZum Werk Das Werk kommentiert das dritte Buch „Handelsbücher“ des HGB (§§ 238 - 342r), die wichtigsten Besonderheiten der Steuerbilanz (zu Personengesellschaften, Organschaft, Zugangs- und Folgebewertungen, Rückstellungen und verdeckten Gewinnausschüttungen), das Publizitätsgesetz (PublG) sowie zentrale Vorschriften der unionsrechtlichen Abschlussprüfungs-VO. Dabei besticht das Werk durch Praxisnähe, tiefgreifende Erläuterungen, umfassende Auswertung der Literatur und der Rechtsprechung sowie höchste Aktualität - das Werk erläutert sämtliche aktuellen Novellen und Änderungen des Bilanzrechts: FISG - Gesetz zur Stärkung der Finanzmarktintegrität, mit dem der Gesetzgeber auf den Wirecard-Skandal reagiert, Gesetz zur Umsetzung der Digitalisierungsrichtlinie, Gesetz zur Umsetzung der Richtlinie über die Beaufsichtigung von WP-Instituten, FüPoG II - Gesetz zur gleichberechtigten Teilhabe von Frauen an Führungspositionen, die rechtlichen Neuerungen zur Nachhaltigkeitsberichterstattung (Corporate Sustainability Reporting Directive - CSRD). Besonders zeichnet sich das Werk aus durch eine in Tiefe und Umfang einmalige Kommentierung des Lageberichts, §§ 289 ff. HGB. Dies gilt insbesondere für die noch jungen Vorschriften zur nichtfinanziellen Berichterstattung in §§ 289b-289e HGB. Auch die ergänzenden Vorgaben für bestimmte kapitalmarktaktive Unternehmen nach § 289a sowie die rechtsformspezifisch differenzierenden Pflichten aus § 289f HGB hinsichtlich der Erklärung zur Unternehmensführung und deren Inhalt werden im Detail erörtert. Vorteile auf einen Blick - Das gesamte Bilanzrecht, einschliesslich der Besonderheiten der Steuerbilanz - Hochaktuell mit allen aktuellen Änderungen des Bilanzrechts - Praxisorientiert und zugleich tiefgreifend - Innovative Drei-Ebenen-Kommentierung - Einzigartiges Herausgeber- und Autorenteam Zielgruppe Für Rechtsanwaltschaft, Wirtschaftsprüfung, Steuerberatung, Richterschaft, Unternehmensjuristinnen und Unternehmensjuristen, alle mit dem Bilanzrecht befassten Personen.259,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bilanzrecht Kommentar, Fachbücher von Holger Kahle, Dirk Hachmeister, Sebastian Mock, Matthias Schüppen, Hachmeister/Kahle/Mock/SchüppenDer "Bilanzrecht Kommentar" bietet eine umfassende und systematische Kommentierung der Normen des Handelsbilanzrechts. Dieses Fachbuch legt besonderen Wert auf die gleichgewichtige Erläuterung von Steuerbilanzrecht und Gesellschaftsrecht. Es richtet sich an Fachleute, die in der Bilanzierungspraxis tätig sind und Lösungen für häufig auftretende Fragen suchen. Ein zentraler Bestandteil des Werkes ist das Dritte Buch des HGB, das die Paragraphen 238 bis 342a umfasst. Besondere Beachtung finden steuerliche und gesellschaftsrechtliche Besonderheiten, die die Gestaltungspraxis beeinflussen, wie das Massgeblichkeitsprinzip gemäss § 5 Abs. 1 EStG. Die dritte Auflage berücksichtigt aktuelle Entwicklungen, darunter die Bilanzierung von Software und Kryptowährungen sowie die neuesten Rechtsänderungen, wie FISG, DiRUG und MoPeG. Das Buch ist somit ein wertvolles Nachschlagewerk für alle, die sich mit den komplexen Anforderungen des Bilanzrechts auseinandersetzen.259,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hat die Entwicklung motorisierter Fortbewegungsmittel die Mobilität und den Transport in städtischen und ländlichen Gebieten verändert?
Die Entwicklung motorisierter Fortbewegungsmittel hat die Mobilität in städtischen und ländlichen Gebieten stark verändert. In städtischen Gebieten haben Autos und öffentliche Verkehrsmittel die Mobilität verbessert, indem sie es den Menschen ermöglichen, sich schnell und effizient von einem Ort zum anderen zu bewegen. Gleichzeitig haben sie jedoch auch zu Verkehrsüberlastung und Umweltverschmutzung beigetragen. In ländlichen Gebieten haben motorisierte Fortbewegungsmittel den Transport erleichtert und die Erreichbarkeit von entlegenen Orten verbessert, aber auch zu einer Abhängigkeit vom Auto geführt und die traditionellen Transportmittel verdrängt. **
-
Wie versucht der Roller auszuschwenken/lenken?
Der Roller versucht auszuschwenken oder zu lenken, indem der Fahrer das Lenkrad oder den Lenker in die gewünschte Richtung dreht. Durch das Drehen des Lenkrads oder Lenkers werden die Vorderräder des Rollers in die entsprechende Richtung gelenkt, was zu einer Änderung der Fahrtrichtung führt. Der Fahrer kann durch das Ausbalancieren seines Gewichts auch Einfluss auf das Lenkverhalten des Rollers nehmen. **
-
Welche Geschwindigkeit auf welcher Straße?
Welche Geschwindigkeit auf welcher Straße? Dies ist eine wichtige Frage, da die Geschwindigkeitsbegrenzungen je nach Straßentyp variieren können. Auf Autobahnen gelten in der Regel höhere Geschwindigkeitsbegrenzungen als in Wohngebieten oder innerstädtischen Straßen. Es ist wichtig, die jeweiligen Verkehrsregeln und -schilder zu beachten, um die Sicherheit aller Verkehrsteilnehmer zu gewährleisten. Eine angemessene Geschwindigkeit zu fahren ist entscheidend, um Unfälle zu vermeiden und die Straßenverkehrssicherheit zu gewährleisten. Daher ist es wichtig, sich bewusst zu sein, welche Geschwindigkeit auf welcher Straße erlaubt ist. **
-
Ist es legal, einen 25er Roller zu rollen und damit eine Geschwindigkeit von über 30 km/h zu erreichen?
Es ist in der Regel nicht legal, einen 25er Roller zu fahren und dabei eine Geschwindigkeit von über 30 km/h zu erreichen. In den meisten Ländern gibt es spezifische Vorschriften für Roller dieser Art, die eine maximale Geschwindigkeit von 25 km/h vorschreiben. Das Überschreiten dieser Geschwindigkeitsbegrenzung kann zu rechtlichen Konsequenzen führen, wie zum Beispiel Bußgeldern oder dem Entzug der Fahrerlaubnis. **
Ähnliche Suchbegriffe für Bilanzrecht
-
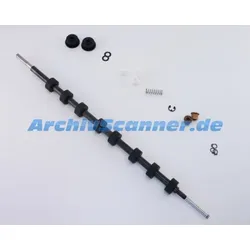
Kit Drive Roller Base Transport für 8000 Spectrum XFKit Drive Roller Base Transport (2. untere Transportrolle) passend für Bell + Howell Copiscan 8000er und Spectrum Serie1 Kitbeinhaltet:1 x Roller Drive Assembly - Transportroller2 x Oilite Bearing - Kunststofflager2 x Washer 25x1⁄2 - Scheibe1 x Pulley 32T - Zahnrad2 x Ring Retaining - Federring2 x Bearing Molded - Messinglager1 x Nylon Spacer - Kunststoffscheibe1 x E-Ring 7/32" - Federring1 x Compression Spring - Feder1 x Anleitung245,00 €*Versand: 5,80 €Sichere Weiterleitung zum Anbieter
-
Ist ein Roller ein Fahrzeug?
Ist ein Roller ein Fahrzeug? Diese Frage kann unterschiedlich beantwortet werden, je nachdem, wie man den Begriff "Fahrzeug" definiert. Ein Roller ist ein motorisiertes Zweirad, das dazu dient, Personen von einem Ort zum anderen zu transportieren. In diesem Sinne kann ein Roller als Fahrzeug betrachtet werden. Allerdings gibt es auch rechtliche Definitionen, die Fahrzeuge auf bestimmte Kategorien wie Autos, Motorräder oder Fahrräder beschränken. Unter dieser Definition könnte ein Roller möglicherweise nicht als Fahrzeug angesehen werden. Letztendlich hängt die Antwort also davon ab, welche Definition von "Fahrzeug" man verwendet. **
-
Ab welcher Geschwindigkeit zieht der Roller?
Der Roller zieht ab einer Geschwindigkeit von etwa 5 km/h. Unterhalb dieser Geschwindigkeit muss der Fahrer den Roller anschieben, um ihn in Bewegung zu bringen. **
-
Suche nach einem Bauplan für eine Tret-Waschmaschine.
Es gibt verschiedene Möglichkeiten, eine Tret-Waschmaschine selbst zu bauen. Eine einfache Methode besteht darin, eine große Trommel oder einen Eimer mit einem Deckel zu verwenden, in den Löcher gebohrt werden, um das Wasser abzulassen. An der Seite des Behälters können Pedale angebracht werden, die mit einer Kette oder einem Riemen mit der Trommel verbunden sind. Durch das Treten der Pedale wird die Trommel gedreht und die Wäsche gewaschen. Es gibt auch verschiedene Online-Ressourcen und DIY-Anleitungen, die detailliertere Baupläne für Tret-Waschmaschinen bieten. **
-
Wie können wir unsere Fortbewegungsmittel umweltfreundlicher gestalten und zur grünen Mobilität beitragen?
1. Verzicht auf individuellen Autoverkehr zugunsten von öffentlichen Verkehrsmitteln oder Fahrradnutzung. 2. Förderung von Elektroautos oder anderen umweltfreundlichen Antrieben. 3. Ausbau von Infrastruktur für alternative Mobilitätsformen wie Carsharing oder Mitfahrgelegenheiten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.